Nhu cầu bộ nhớ phục vụ các bộ tăng tốc trí tuệ nhân tạo (AI) và trung tâm dữ liệu, kết hợp với giá bán tăng mạnh trong bối cảnh nguồn cung hạn chế, đang tạo nên một chu kỳ tăng trưởng đặc biệt cho ngành bán dẫn. Samsung Electronics tiếp tục dẫn đầu thị trường, trong khi SK hynix tăng tốc thu hẹp khoảng cách.
Theo báo cáo Q3 2026 Global Memory Tracker do hãng nghiên cứu thị trường Counterpoint Research công bố ngày 5/11, doanh thu DRAM toàn cầu trong quý III tăng 369% so với cùng kỳ năm 2025, đạt gần 200 tỷ USD. Đây là mức cao kỷ lục, phản ánh sự thay đổi mạnh mẽ của thị trường bộ nhớ khi AI trở thành động lực tiêu thụ ngày càng lớn.
Điểm đáng chú ý là mức tăng trưởng doanh thu không đi cùng tốc độ mở rộng tương ứng của sản lượng. Lượng DRAM xuất xưởng tính theo bit chỉ tăng khoảng 4% trong quý, trong khi giá bán trung bình (ASP) đã lên tới 1,9 USD mỗi gigabit (Gb). Điều này cho thấy giá bán mới là yếu tố chủ đạo thúc đẩy doanh thu, thay vì sự gia tăng mạnh về số lượng sản phẩm.
Ông Jeongku Choi, chuyên gia phân tích cấp cao của Counterpoint Research, nhận định thị trường hiện đang trải qua một chu kỳ tăng trưởng siêu tốc do giá cả dẫn dắt, chưa phải chu kỳ tăng trưởng dựa trên sản lượng. Theo ông, AI đã biến bộ nhớ từ một linh kiện phổ thông thành nguồn tài nguyên có giá trị cao và khan hiếm, khiến các khách hàng ưu tiên bảo đảm nguồn cung thay vì tập trung đàm phán giá.
Samsung dẫn đầu, SK hynix tăng tốc giành lại thị phần
Xét theo doanh thu, Samsung Electronics tiếp tục giữ vị trí số một trên thị trường DRAM toàn cầu trong quý III/2026, với 38% thị phần. SK hynix đứng thứ hai với 29%, tăng từ mức 25% trong quý II. Doanh thu DRAM của hãng tăng hơn 40% so với quý trước, giúp doanh nghiệp Hàn Quốc giành lại một phần thị phần đã mất trong giai đoạn đầu năm.
Micron của Mỹ xếp thứ ba với 21% thị phần, giảm từ mức 24% trong quý II. Mặc dù nhu cầu bộ nhớ dành cho trung tâm dữ liệu AI giúp doanh thu của Micron tăng trưởng, tốc độ tăng của hãng vẫn thấp hơn Samsung và SK hynix.
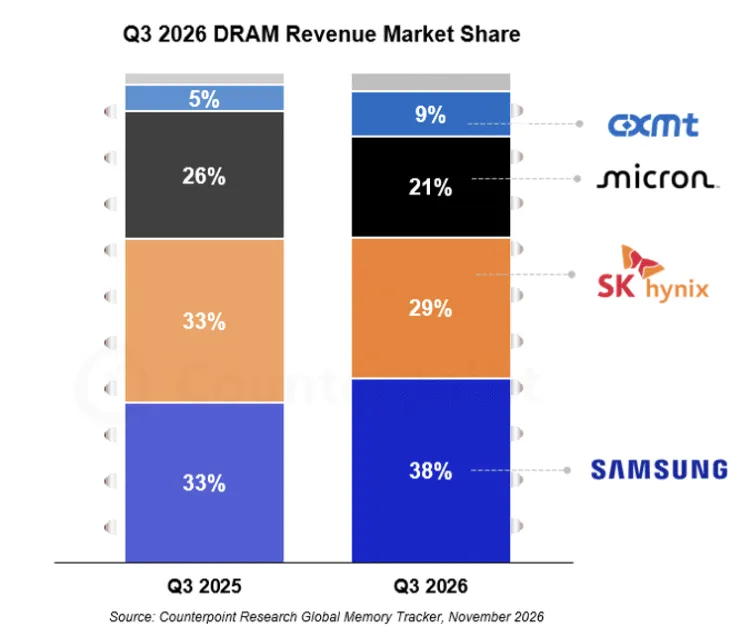 Trong khi đó, ChangXin Memory Technologies (CXMT), nhà sản xuất DRAM của Trung Quốc, giảm thị phần từ 10% xuống 9%. Áp lực cạnh tranh từ các nhà sản xuất lớn, đặc biệt trong những dòng sản phẩm có giá trị gia tăng cao, đang khiến vị thế của CXMT gặp nhiều thách thức.
Sự thay đổi thị phần cho thấy cuộc cạnh tranh trong ngành bộ nhớ không chỉ xoay quanh khả năng mở rộng sản lượng mà ngày càng phụ thuộc vào danh mục sản phẩm, năng lực công nghệ và khả năng đáp ứng các yêu cầu chuyên biệt của khách hàng AI.
Đối với Samsung, việc duy trì vị trí dẫn đầu ở thị trường DRAM phổ thông, đồng thời cải thiện vị thế trong bộ nhớ băng thông cao (HBM), tạo ra lợi thế đáng kể khi nhu cầu bộ nhớ cho máy chủ và trung tâm dữ liệu tăng mạnh. Với SK hynix, mức tăng doanh thu hơn 40% theo quý cho thấy hãng vẫn có khả năng tận dụng tốt chu kỳ tăng trưởng, dù cuộc cạnh tranh ở các thế hệ HBM tiếp theo đang trở nên quyết liệt hơn.
DRAM phổ thông tăng trưởng nhanh hơn HBM
Một diễn biến đáng chú ý trong quý III là doanh thu các dòng DRAM phổ thông tăng nhanh hơn bộ nhớ băng thông cao HBM. Mặc dù doanh thu HBM gần như tăng gấp đôi so với cùng kỳ năm trước, tỷ trọng của dòng sản phẩm này trong tổng doanh thu DRAM lại giảm xuống, do các sản phẩm DDR và LPDDR tăng trưởng mạnh hơn.
Theo Counterpoint Research, doanh thu DDR tăng khoảng 500%, trong khi LPDDR tăng gần 400% so với cùng kỳ năm trước. Giá bán trung bình của cả hai dòng bộ nhớ này đều đạt mức cao kỷ lục.
Sự tăng trưởng này cho thấy nhu cầu AI không chỉ thúc đẩy thị trường HBM – loại bộ nhớ được sử dụng rộng rãi trong các bộ tăng tốc AI – mà còn tạo ra nhu cầu lớn đối với DRAM thông thường trong hệ thống máy chủ.
Ông Brady Wang, Phó Giám đốc nghiên cứu của Counterpoint Research, cho rằng sự phát triển của AI tác nhân (agentic AI) đang làm thay đổi cấu trúc phần cứng trong các trung tâm dữ liệu. Các hệ thống AI ngày càng cần nhiều năng lực xử lý từ bộ xử lý trung tâm (CPU), bên cạnh bộ xử lý đồ họa (GPU), kéo theo nhu cầu tăng đối với DRAM thông thường.
Theo dữ liệu theo dõi hạ tầng điện toán AI đám mây của Counterpoint, tỷ lệ GPU so với CPU trong các hệ thống tính toán AI đã thu hẹp từ mức 4:1 xuống 2:1 và đang có xu hướng tiến gần tới 1:1. Điều đó đồng nghĩa với việc nhu cầu bộ nhớ gắn với CPU cũng tăng lên, thay vì chỉ tập trung vào các hệ thống GPU.
Một ví dụ được Counterpoint đưa ra là hệ thống máy chủ dạng giá đỡ sử dụng nền tảng Vera Rubin thế hệ tiếp theo của Nvidia. Dung lượng DRAM trên mỗi đế CPU được dự báo đạt khoảng 1,5 terabyte (TB), gần gấp ba lần thế hệ trước.
Sự thay đổi này có ý nghĩa quan trọng đối với các nhà sản xuất bộ nhớ. Trong giai đoạn đầu của làn sóng AI tạo sinh, HBM là một trong những sản phẩm được chú ý nhất do khả năng cung cấp băng thông dữ liệu lớn cho GPU. Tuy nhiên, khi các trung tâm dữ liệu mở rộng quy mô và chuyển sang những mô hình AI phức tạp hơn, nhu cầu đối với DDR và LPDDR cũng tăng mạnh, mở rộng thị trường cho các nhà sản xuất DRAM.
Cuộc cạnh tranh HBM4 có thể thay đổi thứ hạng
Bên cạnh thị trường DRAM phổ thông, HBM tiếp tục là phân khúc chiến lược đối với các nhà sản xuất bán dẫn. Việc chuyển đổi sang thế hệ HBM4 được dự báo sẽ tạo ra những thay đổi đáng kể trong tương quan cạnh tranh giữa Samsung Electronics và SK hynix.
SK hynix từng giữ vị thế dẫn đầu trong thị trường HBM3E, nhờ năng lực sản xuất và khả năng đáp ứng nhu cầu của các nhà cung cấp bộ tăng tốc AI. Tuy nhiên, tốc độ tăng trưởng của hãng trong phân khúc này gần đây đã chậm lại, trong khi HBM4 của Samsung được Counterpoint đánh giá là nhận được phản hồi tích cực từ khách hàng.
Ông MS Hwang, Giám đốc nghiên cứu của Counterpoint Research, nhận định mỗi lần thế hệ HBM thay đổi, vị trí dẫn đầu thị trường cũng có thể được thiết lập lại. Theo ông, Samsung có khả năng giành lại vị trí số một trong thị trường HBM vào năm 2027, sau khi cải thiện kết quả kinh doanh trong năm nay.
Dự báo này cho thấy cuộc cạnh tranh HBM đang bước vào giai đoạn mới. Lợi thế của các nhà sản xuất không chỉ nằm ở việc cung cấp sản phẩm có băng thông cao hơn mà còn ở khả năng đáp ứng các yêu cầu khắt khe về hiệu năng, tiêu thụ điện năng, độ tin cậy và tích hợp với bộ xử lý AI.
Đối với SK hynix, việc duy trì lợi thế ở HBM3E và mở rộng năng lực cung ứng các thế hệ mới sẽ là yếu tố quan trọng để bảo vệ thị phần. Samsung, trong khi đó, có cơ hội tận dụng quá trình chuyển đổi công nghệ để cải thiện vị thế trong chuỗi cung ứng bộ nhớ AI.
Nguồn cung hạn chế có thể kéo dài đến năm 2028
Counterpoint Research dự báo giá bộ nhớ sẽ tiếp tục duy trì ở mức cao trong năm 2027. Một trong những nguyên nhân chính là các nhà sản xuất đang ký kết những thỏa thuận cung ứng dài hạn (LTA), giúp duy trì mặt bằng giá và bảo đảm nguồn cung cho khách hàng lớn.
Bên cạnh đó, các nhà máy bán dẫn mới có quy mô lớn được dự báo phải đến năm 2028 mới bắt đầu đi vào sản xuất. Khoảng thời gian chờ đợi này khiến khả năng bổ sung nguồn cung trong ngắn hạn bị hạn chế, trong khi nhu cầu từ các trung tâm dữ liệu AI vẫn tiếp tục tăng.
Đáng chú ý, giá HBM – vốn tăng chậm hơn DRAM phổ thông trong năm 2026 – đang bắt đầu bắt kịp xu hướng tăng chung. Điều này có thể tiếp tục cải thiện doanh thu và biên lợi nhuận của các nhà sản xuất có năng lực cung ứng HBM tiên tiến.
Tuy nhiên, các điều khoản trong hợp đồng cung ứng dài hạn có thể khiến kết quả kinh doanh giữa các nhà sản xuất khác nhau trong ngắn hạn. Những doanh nghiệp có khả năng đàm phán giá tốt, danh mục sản phẩm phù hợp và năng lực sản xuất ổn định sẽ có lợi thế lớn hơn trong giai đoạn thị trường khan hiếm.
Chu kỳ tăng trưởng hiện nay cũng tạo ra những sức ép đáng kể đối với các ngành sử dụng bộ nhớ. Khi các nhà sản xuất ưu tiên phân bổ công suất cho những sản phẩm có giá trị cao và khách hàng trung tâm dữ liệu, nguồn cung dành cho máy tính cá nhân, điện thoại thông minh và các thiết bị điện tử tiêu dùng có thể bị thu hẹp. Giá DRAM tăng vì vậy không chỉ tác động đến chi phí sản xuất máy chủ mà còn có thể lan sang giá thành các sản phẩm công nghệ phục vụ người tiêu dùng.
Về dài hạn, mức độ bền vững của chu kỳ tăng trưởng sẽ phụ thuộc vào khả năng cân bằng giữa nhu cầu AI, năng lực mở rộng sản xuất và hiệu quả đầu tư của các nhà cung cấp dịch vụ trung tâm dữ liệu. Dù triển vọng hiện tại vẫn tích cực, ngành bộ nhớ cần theo dõi sát tốc độ đầu tư hạ tầng AI cũng như khả năng điều chỉnh nguồn cung khi các nhà máy mới đi vào hoạt động.
Với mức tăng doanh thu 369% trong quý III/2026, thị trường DRAM đang cho thấy AI đã làm thay đổi sâu sắc cấu trúc cung cầu của ngành bán dẫn. Cuộc cạnh tranh không còn chỉ là cuộc đua về sản lượng, mà đang chuyển thành cuộc đua về công nghệ, năng lực cung ứng và khả năng nắm bắt những phân khúc bộ nhớ có giá trị cao trong hệ sinh thái AI.